Tips Mengatur Keuangan Rumah Tangga Secara Islami agar Barokah
Mengatur keuangan rumah tangga islami bukan sekadar merapikan angka di buku catatan, melainkan ibadah yang menuntut niat, ilmu, dan konsistensi. Banyak keluarga merasa sudah hemat, padahal pengeluaran bocor di hal-hal kecil yang tidak terasa. Mari kita bedah tuntas bagaimana membangun rumah tangga yang rezekinya berkah, tenang, dan jauh dari lilitan utang.
Memahami Arti Barokah dalam Mengatur Keuangan Rumah Tangga Islami
Barokah sering diasosiasikan dengan rezeki yang banyak. Padahal esensinya lebih dalam: harta yang sedikit tapi cukup, tidak membuat gelisah, dan justru mendatangkan ketenangan jiwa. Dalam perspektif Islam, keberkahan lahir saat cara memperoleh, cara mengelola, dan cara membelanjakan harta selaras dengan tuntunan syariat.
Seorang kepala keluarga yang bekerja keras hingga larut malam, tapi lupa menyeimbangkan kebutuhan batin keluarga, kerap mendapati hartanya cepat menguap. Sebaliknya, keluarga sederhana yang makan secukupnya, rutin bersedekah, dan tidak memaksakan gaya hidup justru sering mendapati rezeki mengalir dari arah tak terduga. Inilah buah dari niat lurus dalam mengatur keuangan rumah tangga islami yang dijalankan konsisten. Sebagai rujukan tambahan, Anda dapat membaca dokumentasi lengkap seputar mengatur keuangan rumah tangga islami di ensiklopedia resmi.
Sebelum melangkah ke teknik teknis, penting menyepakati dulu bahwa pemasukan sekecil apa pun harus dipandang sebagai amanah. Uang mengatur keuangan rumah tangga islami bukan milik mutlak manusia, melainkan titipan yang akan dipertanggungjawabkan. Pola pikir ini menjadi fondasi yang membedakan pengelolaan keuangan sekuler dengan yang bernafas Islami.
Frugal Living Ala Islam: Bukan Pelit, Tapi Sadar Prioritas
Istilah frugal living ala islam sering disalahtafsirkan sebagai hidup kikir. Kenyataannya, ini adalah seni membelanjakan harta pada hal yang benar-benar bernilai dan meninggalkan pemborosan. Ada bedanya antara hemat karena sadar prioritas dan menahan diri karena takut miskin.
Rasulullah memberi teladan yang sangat konkret. Beliau makan secukupnya, memakai pakaian sederhana, namun tidak pernah menolak menjamu tamu. Prinsipnya bukan menolak dunia, tapi tidak diperbudak dunia. Ketika menerapkan frugal living ala islam dalam mengatur keuangan rumah tangga islami, setiap rupiah diukur bukan dari murah-mahalnya, melainkan dari manfaat dan niat di baliknya.
Praktiknya bisa dimulai dari hal kecil. Sebelum membeli sesuatu, tanyakan tiga hal: apakah ini kebutuhan atau keinginan, apakah sudah ada yang serupa di rumah, dan apakah membeli sekarang mendatangkan manfaat nyata atau sekadar melepas gengsi. Kebiasaan bertanya seperti ini melatih kesadaran finansial tanpa harus hidup sengsara.
Membedakan Kebutuhan Primer dan Keinginan yang Dikemas Menjadi “Kebutuhan”
Kebocoran terbesar biasanya bukan dari kebutuhan pokok, tetapi dari keinginan yang dibungkus rapi sebagai kebutuhan. Misalnya, membeli perangkat elektronik baru dengan alasan “biar kerja lebih produktif”, padahal perangkat lama masih berfungsi baik. Dalam mengatur keuangan rumah tangga islami, kemampuan membedah niat ini sangat menentukan.
Coba lakukan eksperimen sederhana selama satu bulan. Catat setiap pengeluaran, lalu tandai mana yang benar-benar menopang hidup dan mana yang hanya memuaskan hasrat sesaat. Hasilnya sering mengejutkan: tak jarang lebih dari sepertiga pengeluaran jatuh ke kategori kedua. Temuan ini biasanya menjadi titik balik kesadaran finansial sebuah keluarga.
Menyusun Pos Anggaran Belanja Bulanan Berkah yang Realistis
Pos anggaran belanja bulanan berkah bukan sekadar tabel angka, melainkan peta jalan keluarga. Anggaran membuat kita tahu ke mana uang pergi sebelum uang itu habis. Tanpa anggaran, pengeluaran cenderung mengikuti suasana hati dan momentum, bukan prioritas.
Mulailah dengan menjumlahkan seluruh pemasukan bulanan secara jujur, termasuk penghasilan sampingan yang tidak tetap. Setelah itu, bagi ke dalam beberapa pos besar: kebutuhan pokok, dana darurat, cicilan, pendidikan, sedekah, dan hiburan keluarga. Persentase tiap pos boleh berbeda antar keluarga, selama prinsip keseimbangan dan menghindari sifat boros dan tabdzir tetap dijaga.
Yang sering terlewat adalah pos untuk zakat, infak, dan sedekah. Sebagian orang menempatkan sedekah sebagai sisa, padahal sedekah sebaiknya dianggarkan di depan. Dalam mengatur keuangan rumah tangga islami yang matang, menyalurkan hak sosial atas harta ditempatkan setara dengan kebutuhan lain, bukan sebagai pelengkap. Dengan begitu, keberkahan diyakini benar-benar dikunci, bukan hanya diucapkan.
Contoh Struktur Pos Anggaran Belanja Bulanan Berkah dalam Tabel
Berikut gambaran struktur anggaran keluarga yang bisa diadaptasi sesuai kondisi masing-masing. Persentase di bawah bersifat ilustratif, bukan angka saklek yang wajib sama untuk semua keluarga.
| Pos Anggaran | Porsi Ilustratif | Catatan Penerapan |
|---|---|---|
| Kebutuhan pokok | 40-50 persen | Makan, transportasi, listrik, air, dan kebutuhan rumah tangga harian |
| Dana darurat dan tabungan | 10-15 persen | Disisihkan di awal, bukan dari sisa akhir bulan |
| Zakat, infak, sedekah | 2,5-10 persen | Disalurkan terencana dan dicatat agar konsisten |
| Cicilan dan kewajiban | Maksimal 30 persen | Kurangi bila mendekati batas aman penghasilan |
| Pendidikan anak | 5-15 persen | Boleh bertambah saat musim pendaftaran sekolah |
| Hiburan dan silaturahmi | 3-7 persen | Tanpa mengorbankan pos lain dan tanpa berlebihan |
Setelah tabel mengatur keuangan rumah tangga islami terbentuk, kewajiban berikutnya adalah mengevaluasinya setiap akhir bulan. Keluarga yang rutin melakukan evaluasi cenderung lebih cepat beradaptasi saat terjadi perubahan pemasukan. Jangan takut merevisi angka jika realitas di lapangan berbeda dari rencana awal.
Menghindari Sifat Boros dan Tabdzir sebagai Benteng Keberkahan
Menghindari sifat boros dan tabdzir adalah tameng utama dalam menjaga keberkahan harta. Boros berarti mengeluarkan harta lebih banyak dari yang semestinya, sementara tabdzir adalah membelanjakan harta untuk hal yang tidak bermanfaat atau bahkan dilarang. Keduanya sering berjalan beriringan tanpa kita sadari.
Contoh nyata di lapangan cukup banyak. Mulai dari membeli makanan dalam jumlah besar lalu terbuang, langganan layanan digital yang tidak pernah dipakai, hingga kebiasaan belanja impulsif saat melihat diskon. Allah menyebut pemboros sebagai saudara setan dalam Al-Qur’an, sebuah peringatan keras yang jarang kita renungkan saat menekan tombol “beli sekarang”.
Langkah praktis untuk mencegahnya adalah aturan tunggu dua puluh empat jam sebelum membeli barang non-primer. Jika setelah sehari keinginan itu masih kuat dan manfaatnya jelas, baru diputuskan. Dalam praktik mengatur keuangan rumah tangga islami, jeda kecil ini sering menyelamatkan anggaran dari pengeluaran yang sebenarnya tidak perlu.
Mendeteksi Kebocoran Kecil yang Sering Diabaikan
Pemborosan jarang datang dalam bentuk pengeluaran besar yang mencolok. Ia lebih sering menyusup lewat pengeluaran kecil yang berulang setiap hari: kopi kekinian, jajanan sore, biaya administrasi bank, atau ongkos kirim karena malas membeli langsung. Diakumulasi sebulan, angkanya bisa mengagetkan.
Strategi jitunya mengatur keuangan rumah tangga islami adalah mencatat pengeluaran kecil selama dua pekan saja. Dari catatan itu, pilih satu atau dua kebiasaan yang paling membocorkan dana, lalu ganti dengan alternatif yang lebih hemat. Misalnya, membawa bekal ke kantor dua hari dalam sepekan. Perubahan kecil yang bertahan lebih efektif daripada penghematan besar yang hanya bertahan beberapa hari.
Cara Istri Mengelola Nafkah Suami dengan Bijak dan Amanah
Cara istri mengelola nafkah suami menjadi salah satu kunci utama keberkahan rumah tangga. Dalam banyak keluarga, suami menyerahkan pengelolaan harian kepada istri karena dianggap lebih teliti soal kebutuhan rumah. Ini bukan soal siapa berkuasa, melainkan soal pembagian peran dan saling percaya.
Amanah ini perlu dijalankan dengan transparansi. Suami mengatur keuangan rumah tangga islami tetap berhak tahu ke mana uang mengalir, sementara istri mendapat keleluasaan mengelola sesuai kesepakatan. Komunikasi rutin soal posisi keuangan mencegah kesalahpahaman yang bisa berujung pada konflik. Rumah tangga yang terbuka soal uang cenderung lebih tenang menghadapi gejolak ekonomi.
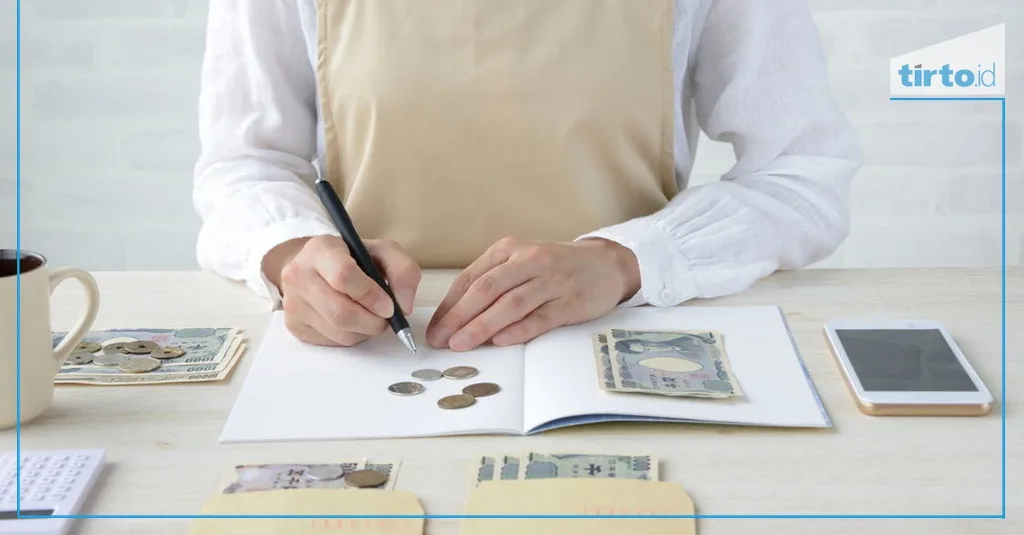
Ada baiknya istri mencatat pengeluaran mingguan secara sederhana, misalnya di aplikasi catatan ponsel atau buku kecil di dapur. Catatan ini menjadi alat kontrol sekaligus bahan diskusi dengan pasangan. Ketika ada kebutuhan tak terduga, keduanya bisa memutuskan bersama tanpa saling menuduh. Dengan cara ini, mengatur keuangan rumah tangga islami berjalan sebagai kerja sama tim, bukan beban sepihak.
Membangun Kesepakatan Tertulis Antara Suami dan Istri
Meskipun terkesan formal, kesepakatan tertulis tentang batas pengeluaran bisa sangat membantu. Misalnya, pengeluaran di atas jumlah tertentu wajib dibicarakan lebih dulu. Aturan ini mencegah keputusan besar diambil secara sepihak dan melatih kedewasaan dalam berumah tangga.
Kesepakatan sebaiknya memuat hal-hal dasar: siapa memegang kas harian, berapa uang saku masing-masing, bagaimana perlakuan terhadap bonus atau penghasilan tambahan, dan apa yang dilakukan saat dana darurat terpakai. Tinjau ulang kesepakatan setiap beberapa bulan agar tetap relevan dengan kondisi keluarga yang terus berkembang.
Membangun Dana Darurat dan Tabungan Tujuan Sesuai Prinsip Syariah
Dana darurat mengatur keuangan rumah tangga islami adalah bantalan yang menyelamatkan keluarga dari utang saat musibah datang. Idealnya, besarnya setara tiga sampai enam kali pengeluaran bulanan. Namun bagi keluarga yang baru memulai, menabung dana darurat dalam jumlah kecil secara rutin sudah menjadi langkah berarti dibanding tidak sama sekali.
Dalam mengatur keuangan rumah tangga islami, dana darurat sebaiknya disimpan di instrumen yang aman, mudah diakses, dan terhindar dari unsur riba. Rekening tabungan biasa atau instrumen syariah yang jelas akadnya bisa menjadi pilihan. Hindari menempatkan dana darurat pada aset yang sulit dicairkan, karena fungsi utamanya justru untuk situasi mendesak.
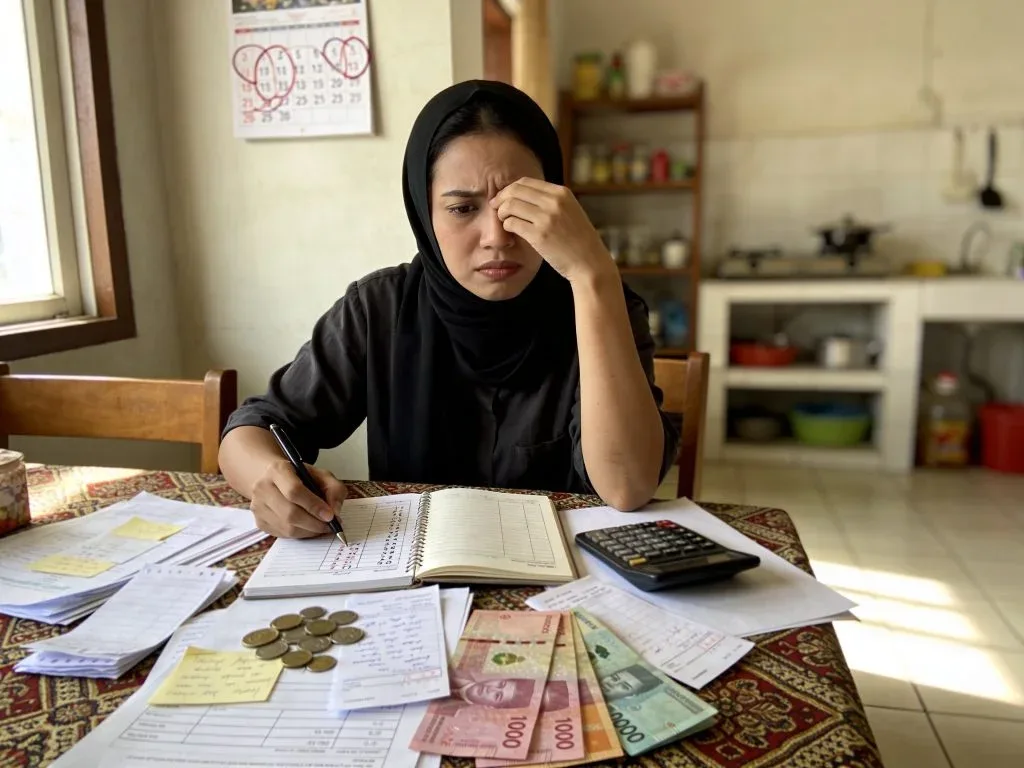
Setelah dana darurat terkumpul, keluarga bisa mulai menetapkan tabungan tujuan: biaya pendidikan anak, perbaikan rumah, ibadah haji atau umrah, hingga modal usaha kecil. Setiap tujuan sebaiknya punya target waktu dan nominal yang jelas. Memisahkan rekening per tujuan membuat dana tidak saling bercampur dan penggunaannya lebih terkendali.
Menyisihkan dari Awal, Bukan dari Sisa
Kesalahan klasik mengatur keuangan rumah tangga islami adalah menabung dari sisa pengeluaran. Cara ini hampir selalu gagal karena sisa biasanya nol atau bahkan minus. Ubah urutannya: sisihkan tabungan begitu pemasukan masuk, baru sisanya dialokasikan untuk kebutuhan. Prinsip pay yourself first dalam versi Islami sejalan dengan anjuran menunaikan hak harta di awal.
Gunakan fitur transfer otomatis ke rekening tabungan pada tanggal yang sama setiap bulan. Otomatisasi mengurangi peluang dana tabungan terpakai untuk keperluan konsumtif. Keluarga yang sudah terbiasa dengan cara ini biasanya merasakan bahwa menabung tidak terasa berat karena dilakukan sebelum sempat tergoda belanja.
Mengelola Utang dan Cicilan agar Tidak Menjerat Keberkahan
Utang tidak selalu terlarang, tetapi ia membawa risiko besar bila dikelola sembarangan. Dalam mengatur keuangan rumah tangga islami, berutang hanya dibenarkan untuk kebutuhan mendesak atau produktif, bukan untuk memenuhi gaya hidup. Cicilan konsumtif yang menumpuk adalah salah satu penyebab utama rumah tangga kehilangan ketenangan.
Aturan aman yang lazim dipakai adalah total cicilan tidak melebihi sepertiga penghasilan bulanan. Bila sudah mendekati atau melewati batas itu, prioritaskan melunasi utang dengan bunga paling tinggi terlebih dahulu. Hindari mengambil utang baru untuk menutup utang lama, karena pola ini hanya memperpanjang jeratan.
Bila memungkinkan, pilih pembiayaan yang jelas akadnya dan bebas bunga. Untuk kebutuhan rumah atau usaha, skema syariah dengan margin yang transparan bisa menjadi alternatif. Diskusikan dengan pasangan sebelum mengambil komitmen jangka panjang, dan pastikan angka cicilan sudah masuk dalam pos anggaran belanja bulanan berkah, bukan sekadar perkiraan di kepala.
Menanamkan Literasi Keuangan Islami Kepada Anak Sejak Dini
Anak yang terbiasa melihat orang tuanya berbelanja terencana akan tumbuh dengan kesadaran finansial yang lebih baik. Mendidik anak soal uang tidak perlu menunggu mereka dewasa. Mulailah dari hal sederhana seperti memberi uang jajan mingguan dan mengajarkan cara membaginya untuk kebutuhan, tabungan, dan sedekah.
Libatkan anak dalam keputusan kecil, misalnya memilih merek yang lebih hemat saat belanja bulanan. Ajak mereka menghitung sendiri selisih harganya, lalu jelaskan ke mana selisih itu bisa dialokasikan. Pengalaman langsung seperti ini jauh lebih membekas dibanding ceramah panjang soal pentingnya berhemat.
Dalam jangka panjang, kebiasaan ini menjadi warisan yang tak ternilai. Anak yang paham cara mengatur keuangan rumah tangga islami akan lebih siap mengelola rumah tangganya kelak. Mereka juga belajar bahwa harta bukan untuk dipamerkan, melainkan untuk dimanfaatkan sebaik-baiknya.
Memberi Contoh Nyata Ketimbang Sekadar Menasihati
Anak lebih meniru perilaku daripada mendengar nasihat. Jika orang tua rutin menabung dan bersedekah, anak akan menganggapnya sebagai hal normal. Sebaliknya, orang tua yang sering belanja impulsif sambil menasihati anak agar hemat hanya menciptakan kebingungan.
Buatlah kegiatan keuangan keluarga menjadi momen bersama. Misalnya, ajak anak menyisihkan sebagian uang sakunya ke celengan sedekah setiap Jumat. Kegiatan rutin semacam ini menanamkan nilai bahwa berbagi adalah bagian tak terpisahkan dari mengelola rezeki.
Peran Sedekah dan Zakat dalam Melipatgandakan Keberkahan Rezeki
Sedekah sering dipandang mengurangi harta, padahal dalam keyakinan Islam justru menjadi sarana membuka pintu rezeki. Banyak keluarga melaporkan bahwa setelah rutin bersedekah, urusan keuangan terasa lebih lancar. Ini bukan sekadar sugesti, melainkan buah dari keyakinan dan sikap hidup yang lebih lapang.
Kuncinya adalah konsistensi, bukan nominal besar sesekali. Menyisihkan sebagian kecil penghasilan setiap bulan lebih baik daripada bersedekah besar tetapi hanya sesekali. Dalam mengatur keuangan rumah tangga islami, sedekah sebaiknya masuk pos anggaran tetap agar tidak terlupa saat pengeluaran menumpuk.
Selain sedekah sukarela, tunaikan zakat bila harta sudah mencapai nisab dan haul. Hitung dengan cermat, catat penyalurannya, dan pilih lembaga yang amanah. Transparansi dalam berzakat membuat ibadah ini tidak hanya sah secara syariat, tetapi juga memberi dampak sosial yang nyata bagi masyarakat sekitar.
Menghadapi Inflasi dan Kenaikan Harga dengan Strategi Hemat yang Cerdas
Kenaikan harga barang pokok adalah kenyataan yang harus dihadapi setiap keluarga. Strategi paling efektif adalah menyesuaikan pola belanja tanpa mengorbankan gizi keluarga. Misalnya, mengganti sebagian konsumsi dengan bahan lokal yang harganya lebih stabil dan nilai gizinya setara.
Belanja bulanan dalam jumlah besar untuk barang tahan lama biasanya lebih hemat, asalkan disimpan dengan benar dan tidak terbuang. Sementara untuk bahan segar, belanja lebih sering dalam jumlah kecil menghindari pembusukan. Dalam mengatur keuangan rumah tangga islami, menimbang untung rugi cara belanja seperti ini termasuk bagian dari menghindari sifat boros dan tabdzir.
Manfaatkan juga promo dan diskon secara bijak. Diskon hanya menguntungkan bila barangnya memang dibutuhkan. Membeli barang diskon yang tidak diperlukan sama saja dengan membuang uang, betapapun besar potongan harganya. Prinsip ini perlu dipegang agar godaan belanja tetap terkendali.
Menggunakan Teknologi untuk Mencatat dan Memantau Anggaran
Aplikasi pencatatan keuangan mengatur keuangan rumah tangga islami bisa sangat membantu, asalkan digunakan secara konsisten. Pilih aplikasi yang sederhana, mudah dipahami, dan sesuai kebutuhan. Tidak perlu fitur rumit bila yang dibutuhkan hanya mencatat pemasukan dan pengeluaran harian.
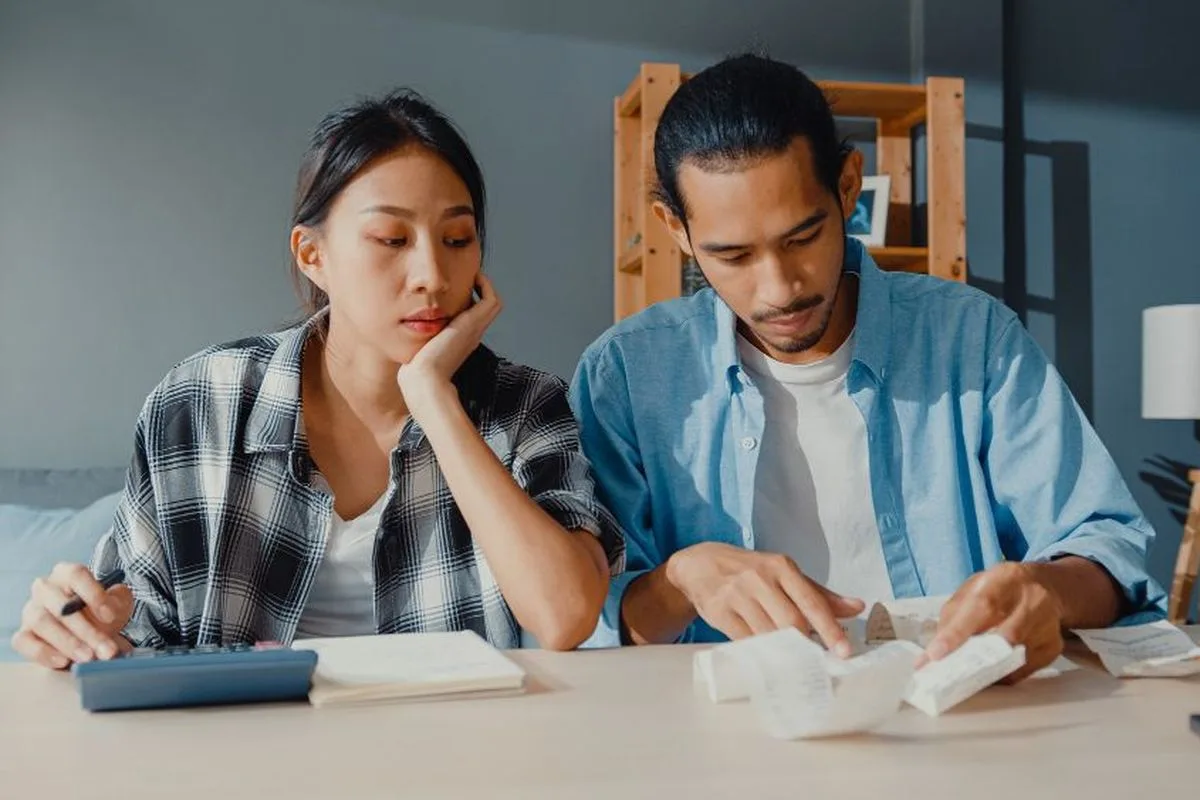
Bagi yang kurang nyaman dengan aplikasi, spreadsheet sederhana atau buku catatan fisik juga efektif. Yang terpenting bukan alatnya, melainkan kebiasaan mencatat setiap transaksi. Dalam praktik mengatur keuangan rumah tangga islami, catatan yang rapi memudahkan evaluasi dan mencegah pengeluaran tak terduga.
Manfaatkan pengingat di ponsel untuk hal-hal penting: tanggal jatuh tempo cicilan, waktu menabung, jadwal evaluasi bulanan, dan pengingat bersedekah. Otomatisasi pengingat mengurangi risiko lupa yang sering menjadi penyebab denda atau pemborosan tak sengaja.
Menjaga Komunikasi Keuangan agar Rumah Tangga Tetap Harmonis
Konflik keuangan mengatur keuangan rumah tangga islami adalah salah satu pemicu utama pertengkaran rumah tangga. Karena itu, komunikasi terbuka tentang uang harus dijaga sejak awal. Bicarakan kondisi keuangan secara berkala, bukan hanya saat masalah muncul. Keterbukaan mencegah prasangka dan membangun rasa saling percaya.
Jadwalkan diskusi keuangan rutin, misalnya sekali sebulan, dengan suasana santai. Bahas pencapaian, kendala, dan rencana ke depan. Dalam mengatur keuangan rumah tangga islami, momen seperti ini bisa menjadi sarana saling mengingatkan tanpa menyinggung perasaan.
Hindari menyalahkan pasangan saat terjadi kebocoran anggaran. Fokuslah pada solusi dan perbaikan sistem, bukan pada siapa yang salah. Sikap saling mendukung mengatur keuangan rumah tangga islami akan membuat proses perbaikan keuangan terasa lebih ringan dan berkelanjutan.
Menyiapkan Rencana Keuangan Jangka Panjang Keluarga Muslim
Keuangan rumah tangga yang sehat dibangun dengan visi jauh ke depan. Mulai dari target dana pendidikan anak, rencana rumah, hingga persiapan ibadah haji. Semua target ini perlu diterjemahkan ke dalam angka dan tenggat waktu yang jelas, bukan sekadar angan-angan.
Buat peta jalan sederhana yang memuat target per tahun. Misalnya, tahun pertama fokus melunasi utang konsumtif, tahun kedua mengumpulkan dana darurat, dan tahun ketiga mulai menabung untuk pendidikan anak. Dalam mengatur keuangan rumah tangga islami, perencanaan bertahap seperti ini mencegah rasa kewalahan saat melihat besarnya kebutuhan.
Tinjau rencana secara berkala dan sesuaikan dengan perubahan kondisi. Pemasukan bisa naik, kebutuhan bisa bertambah, dan prioritas bisa bergeser. Rencana yang fleksibel lebih realistis daripada rencana kaku yang akhirnya ditinggalkan di tengah jalan.
Menyeimbangkan Kebutuhan Dunia dan Akhirat dalam Anggaran
Anggaran keluarga muslim yang baik tidak hanya memuat kebutuhan duniawi, tetapi juga investasi akhirat. Pos untuk pendidikan agama anak, buku, kajian, dan sedekah sebaiknya mendapat porsi yang layak. Ini bukan pemborosan, melainkan penanaman nilai yang berdampak jangka panjang.
Cara pandang ini mengubah arti mengatur keuangan rumah tangga islami dari sekadar menghemat menjadi membangun warisan. Harta yang dikelola dengan niat ibadah akan menjadi bekal yang menenangkan, baik di dunia maupun di akhirat.
FAQ Seputar Mengatur Keuangan Rumah Tangga Islami
Berikut pembahasan mendalam dan aspek penting seputar FAQ Seputar Mengatur Keuangan Rumah Tangga Islami:
Apakah Frugal Living Ala Islam Berarti Tidak Boleh Membeli Barang Mahal?
Tidak juga. Frugal living ala islam menekankan nilai dan manfaat, bukan semata harga. Membeli barang mahal yang tahan lama dan benar-benar dibutuhkan justru lebih hemat daripada sering membeli barang murah yang cepat rusak. Yang dihindari adalah pengeluaran untuk gengsi dan pemborosan.
Bagaimana Cara Istri Mengelola Nafkah Suami jika Penghasilan Pas-pasan?
Mulailah dengan mencatat seluruh pemasukan dan pengeluaran secara jujur. Prioritaskan kebutuhan pokok, sisihkan sedikit untuk dana darurat dan sedekah, lalu hindari utang konsumtif. Komunikasi terbuka dengan suami sangat penting agar keputusan keuangan diambil bersama.
Apa Tanda Pos Anggaran Belanja Bulanan Berkah Sudah Berjalan Baik?
Tandanya antara lain pengeluaran sesuai rencana, tidak ada utang baru untuk konsumsi, kebutuhan pokok terpenuhi, dan masih ada ruang untuk menabung serta bersedekah. Jika setiap akhir bulan selalu minus, berarti anggaran perlu dievaluasi dan disesuaikan.
Bagaimana Menghindari Sifat Boros dan Tabdzir saat Tergoda Diskon Besar?
Terapkan aturan tunggu dua puluh empat jam sebelum membeli. Tanyakan apakah barang itu benar-benar dibutuhkan atau hanya memanfaatkan diskon. Membeli barang diskon yang tidak diperlukan tetap termasuk pemborosan.
Apakah Boleh Memiliki Kartu Kredit dalam Mengatur Keuangan Rumah Tangga Islami?
Boleh, asalkan digunakan dengan disiplin dan dilunasi penuh setiap bulan agar terhindar dari bunga. Bila sulit mengendalikan diri, lebih baik menghindarinya. Prinsip utamanya mengatur keuangan rumah tangga islami adalah tidak berutang untuk gaya hidup dan tidak terjerat riba.
Berapa Porsi Ideal Sedekah dalam Anggaran Keluarga?
Tidak ada angka mutlak. Sebagian keluarga menyisihkan dua setengah persen, sebagian lebih. Yang terpenting adalah konsistensi dan keikhlasan. Sesuaikan dengan kemampuan tanpa mengorbankan kebutuhan pokok keluarga.
Membangun Kebiasaan Kecil yang Menjaga Keberkahan Jangka Panjang
Perubahan besar dalam keuangan rumah tangga biasanya lahir dari kebiasaan kecil yang dilakukan konsisten. Mencatat pengeluaran setiap hari, menabung di awal bulan, dan bersedekah secara rutin mungkin terasa sepele. Namun dalam hitungan bulan, dampaknya terasa signifikan.
Kuncinya mengatur keuangan rumah tangga islami adalah memulai dari satu kebiasaan dulu, bukan langsung mengubah segalanya. Setelah kebiasaan pertama mengakar, tambahkan kebiasaan berikutnya. Pendekatan bertahap ini lebih bertahan lama daripada semangat besar yang menguap dalam sepekan.
Mengatur keuangan rumah tangga islami adalah perjalanan, bukan tujuan akhir. Setiap keluarga akan menghadapi tantangan berbeda, tetapi prinsipnya tetap sama: niat lurus, pengelolaan yang amanah, dan sikap syukur atas rezeki yang ada. Dengan begitu, keberkahan bukan sekadar harapan, melainkan hasil dari cara kita memperlakukan setiap rupiah yang dititipkan Allah.